La respuesta corta
¿Cuánto arriesgar por operación?
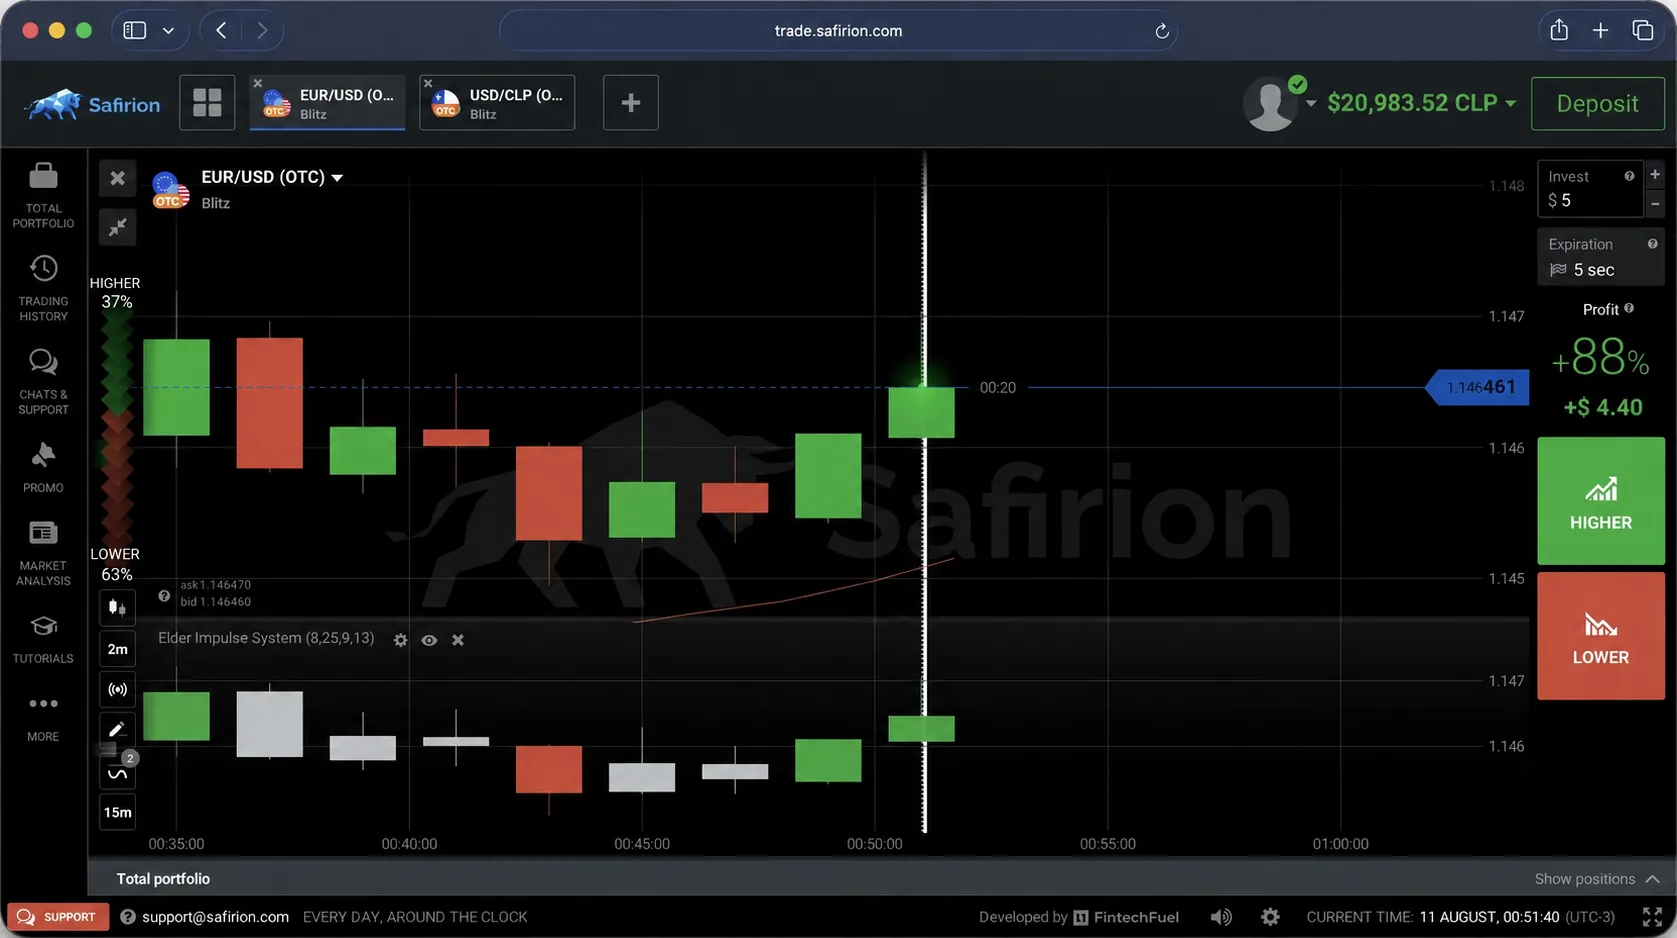
La referencia más citada es arriesgar entre 1% y 2% del saldo en cada operación, decidido antes de entrar. Con 1%, diez pérdidas seguidas dejan el 90,4% de la cuenta; con 10%, queda el 34,9%. Ese porcentaje, junto con la distancia al stop, define el tamaño de la posición, y no al revés.
El error clásico de quien empieza es elegir el tamaño primero —«voy con este monto»— y recién después descubrir cuánto podía perder. La gestión de capital invierte ese orden: primero el monto que aceptas perder, después el stop en el gráfico y, al final, el tamaño que hace que ese stop cueste exactamente ese monto.
Este es un sitio de afiliado; el oficial es safirion.com y podemos recibir comisión por los registros hechos desde nuestros enlaces. Nada de esta página es asesoría de inversión.
La cuenta que convence
Lo que queda después de diez pérdidas
| Riesgo por operación | Saldo que queda | Lo que significa |
|---|---|---|
| 1% | 90,4% | Una racha mala es un mal mes, no el fin |
| 2% | 81,7% | Todavía se recupera con disciplina |
| 5% | 59,9% | Perdiste casi la mitad en una racha |
| 10% | 34,9% | La cuenta queda en un tercio |
Diez pérdidas seguidas parecen improbables hasta que pasan. Le pasan a cualquier método, incluso a uno bueno, porque una regla que acierta la mitad de las veces igual produce rachas largas de errores. La gestión de capital no evita la racha: decide cuánto te cuesta.
Del porcentaje al tamaño
Cómo sale el tamaño de la posición
Fija el monto
Saldo por porcentaje. Con US$ 100 y 1%, el monto que aceptas perder en esta operación es US$ 1.
Mide el stop
Marca en el gráfico dónde la idea deja de valer y mira cuántos puntos hay entre la entrada y ese precio.
Divide
El tamaño es el que hace que esa distancia cueste US$ 1. La plataforma muestra el valor por punto antes de confirmar.
| Saldo | Riesgo de 1% | Riesgo de 2% |
|---|---|---|
| US$ 100 | US$ 1 | US$ 2 |
| En pesos: $97.260 | $973 | $1.945 |
La cuenta corre en dólares y tu banco convierte con el dólar del día, así que el riesgo en pesos se mueve un poco aunque no hagas nada. Para la disciplina, piensa en porcentaje; para saber si duele, mira el número en pesos. La mecánica del cambio está en dólar observado: cómo afecta tu cuenta.
El freno
Los límites que cierran la plataforma
Límite del día
Un número de pérdidas seguidas, por ejemplo tres, que te hace cerrar por hoy. Sin discusión.
Límite de la semana
Un porcentaje del saldo que, si se pierde, te saca hasta el lunes. Protege del día en que todo sale mal.
Nada de recuperar
Subir el tamaño para recuperar lo perdido es la forma más rápida de convertir un mal día en una cuenta vacía.
Tamaño fijo en porcentaje
Después de ganar, el porcentaje no sube. Después de perder, tampoco baja por miedo: sigue la regla.
Apalancamiento con freno
Tener apalancamiento disponible no obliga a usarlo. El tamaño sale del riesgo, no del máximo que permite la cuenta.
Cuaderno al día
Cada operación anotada con el monto arriesgado. Es la forma de ver si el porcentaje se respeta.
La cuesta
Por qué recuperar cuesta más que perder
| Si la cuenta cae | Para volver necesitas ganar |
|---|---|
| 10% | 11,1% |
| 20% | 25% |
| 50% | 100% |
La asimetría es el argumento más fuerte a favor del riesgo bajo. Perder la mitad de la cuenta exige duplicar lo que quedó para volver al punto de partida, y duplicar una cuenta es mucho más difícil que perder la mitad. Cuanto más hondo el hoyo, más empinada la subida.
Antes del primer peso
Qué plata entra a la cuenta
- US$ 10Depósitomonto desde el que el sitio dice que empieza
- $553.553Ingreso mínimode 18 a 65 años, desde el 01/05/2026
- 2%Retirodesde el segundo retiro del mes; el primero sin comisión
- US$ 10/mesInactividaddespués de 90 días corridos sin actividad
La gestión de capital empieza antes del gráfico: en qué plata vas a poner. La regla útil es que el saldo de la cuenta sea un monto que puedes perder entero sin cambiar nada de tu mes. Si para depositar tienes que tocar la gratificación, el arriendo o la cuota del crédito, el problema ya no es el porcentaje por operación.
Y ojo con la cuenta parada: después de 90 días corridos sin actividad se cobra una tarifa mensual de inactividad. Si vas a dejar de operar, retira antes; el primer retiro de cada mes sale sin comisión.
Lo que sigue
Del cálculo a la práctica
La gestión de capital reduce el daño de los errores; no elimina el riesgo. Los CFD son productos apalancados y puedes perder todo el capital invertido. Solo para mayores de edad.
Pon estas cuentas a prueba en la demo antes de llevarlas a la cuenta real: el paso a paso está en cuenta demo de Safirion en Chile. La operación completa, con stop y objetivo, está en cómo operar en Safirion desde Chile.