La respuesta corta
¿Qué separa al APV de invertir por tu cuenta?
El APV (Ahorro Previsional Voluntario) complementa tu cuenta de cotización obligatoria. El artículo 20 L del DL 3.500 te hace elegir entre dos regímenes tributarios —letra a) o letra b)— con un tope de 600 UF por año calendario. Invertir por tu cuenta no tiene ese tratamiento ni ese tope, y esta página no recomienda ninguno.
No son competidores: uno nace en el sistema previsional, con reglas en la ley; el otro lo armas tú.
Y los topes quedan en UF y UTM, sin convertir.
El primer camino
Qué es el APV, según la fuente oficial
Cuánto puedes poner al año: el tope del art. 20 L es de 600 UF.
La Superintendencia de Pensiones nombra tres vías junto a la cotización obligatoria: la Cuenta de Ahorro Voluntario (o Cuenta 2), el APV y los Depósitos Convenidos:
«Todos ellos son instrumentos complementarios a la cuenta de cotización obligatoria y, además, contemplan beneficios tributarios para incentivar el ahorro previsional.»
Describe el instrumento, no el cuánto. El tope y los dos regímenes están en el artículo 20 L del DL 3.500; la rebaja y el impuesto al retirar, en el art. 42 bis de la Ley de la Renta.
- 600 UFTope anual del APVpor año calendario, en los dos regímenes
- 50 UFRebaja mensual del sueldoletra b), nº 1 del art. 42 bis
- 600 UF menos el nº 1Reliquidación anualUF al 31 de diciembre, nº 2
- 15%Bonificación fiscaltope de 6 UTM, art. 20 O
La decisión dentro del APV
Letra a) o letra b), las dos del artículo 20 L
La ley te hace elegir cuándo pagas el impuesto; cuál te conviene no lo decidimos.
| Qué pasa | Régimen letra a) | Régimen letra b) |
|---|---|---|
| Al depositar | No gozas del beneficio del nº 1 del art. 42 bis | Gozas de ese beneficio: el aporte rebaja la base del impuesto único de segunda categoría |
| Al retirar, fuera de la pensión | Los aportes no quedan gravados con el impuesto único del nº 3 | Los aportes quedan gravados en la forma del nº 3 |
| Rentabilidad de lo retirado | Queda sujeta al régimen de la cuenta de ahorro voluntario del art. 22 | El art. 20 L no le aplica esa regla |
| Bonificación del art. 20 O | Sí, al pensionarte, por lo que destines a tu pensión | La reserva el art. 20 O para la letra a) |
El tope de 600 UF por año calendario vale para los dos; la letra b) agrega un máximo de 50 UF al mes por descuento del empleador. Elegido uno, puedes optar por el otro más adelante.
15% de lo ahorrado
De cargo fiscal, sobre lo ahorrado en el año que destines a adelantar o incrementar tu pensión.
Tope de 6 UTM
Por año calendario, al valor de la UTM del 31 de diciembre del año del ahorro.
Límite de 10 veces
Solo el ahorro del año que no supere diez veces tus cotizaciones obligatorias del año.
Quién la paga
El SII la determina y la Tesorería la deposita en una cuenta individual especial.
Sacarla fuera de la pensión tiene precio. Por el nº 3 del art. 42 bis, el monto retirado y reajustado paga un impuesto único con tasa tres puntos porcentuales superior a la que resulta de multiplicar por el factor 1,1 el producto que la ley define, y la institución retiene 15% como abono.
Cuál letra te sirve depende de tu sueldo y de cuándo uses esa plata: pregúntalo donde abrirías el APV, en las instituciones de la letra p) del art. 98 del DL 3.500.
El segundo camino
Qué es invertir por tu cuenta
Acá no hay un producto: hay una decisión. Tú eliges el instrumento, el intermediario, el plazo y el riesgo, sin amarrar esa plata a una finalidad previsional.
En Chile, la vía con supervisión pasa por un corredor inscrito en el registro de la Comisión para el Mercado Financiero: corredores de bolsa, la vía supervisada.
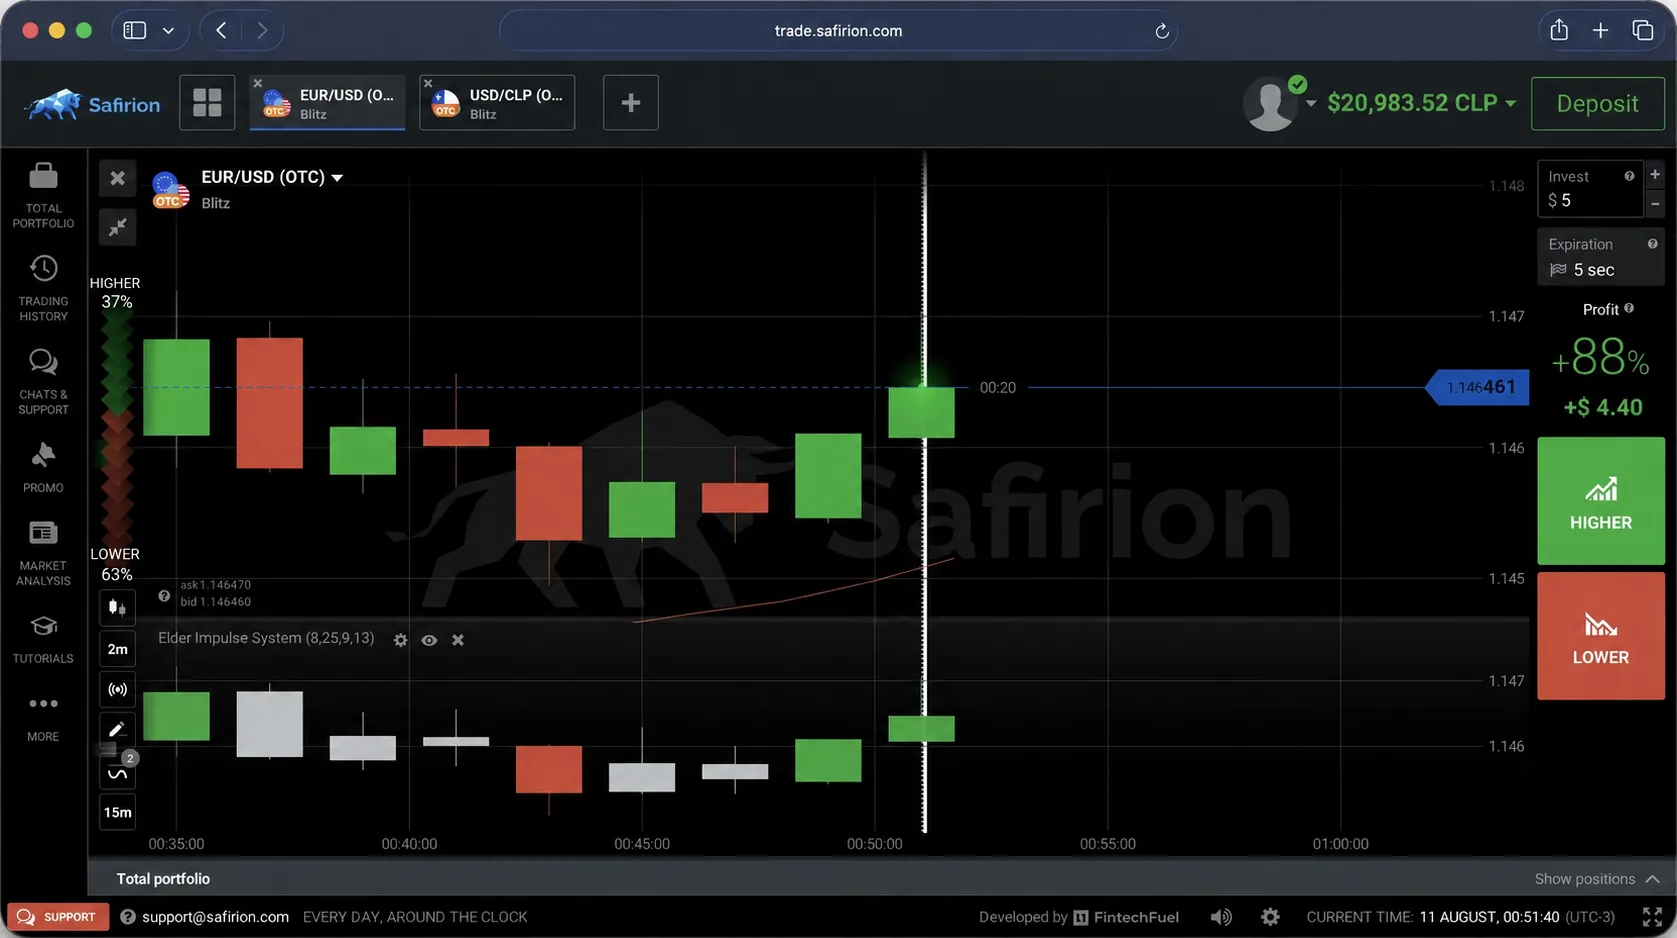
La otra puerta, la que promocionamos, es una plataforma del exterior: más barata y sin supervisión.
Invertir por tu cuenta en instrumentos apalancados implica riesgo de perder el capital invertido, y puede ser el total.
Columna contra columna
Los dos caminos, fila por fila
Sin recomendación encima; donde no hay fuente, la celda lo dice.
| Qué miras | APV | Invertir por tu cuenta |
|---|---|---|
| Para qué nació | Complementar la cotización obligatoria | Sin finalidad definida: la pones tú |
| Quién escribe las reglas | El DL 3.500 y el art. 42 bis | El instrumento y el intermediario que elijas |
| Beneficio tributario | Rebaja del impuesto único de segunda categoría, en la letra b) | No afirmamos que exista uno equivalente |
| Costo de sacarla antes | Fuera de la pensión: impuesto único del nº 3, con retención de 15% | Las del instrumento que elegiste |
| Con qué convive | La Cuenta 2 y los Depósitos Convenidos | Lo que decidas poner al lado |
| Vía supervisada en Chile | Instituciones del sistema previsional | Corredor inscrito en el registro de la Ley 18.045 |
| Riesgo de perder capital | Depende del instrumento; no leímos fuente | Existe; en apalancados puede ser el total |
La rebaja del APV está en la ley, con tope y con costo al retirar. La otra columna, nada equivalente.
Sin fuente, sin número
Lo que esta página no publica del APV
Con la ley leída, lo que sigue afuera el 30/10/2026:
- El valor en pesos de la UF y de la UTM: cambian cada día y cada mes.
- Cuál régimen te conviene: la ley da la regla, no la respuesta.
- Rendimiento del APV: ningún número, ni histórico ni comparado.
- Monto mínimo: la ley fija el tope, no el piso.
Eso se pregunta donde abrirías el APV. Esta página no da asesoría.
El caso concreto
Si el camino que eliges es la plataforma
- THUNDER FLASH LLCEmpresa que operaReg. L 22853, Nevis
- THUNDER FLASH CY LTDProcesa los pagosReg. HE458373, Chipre
- No existeSupervisión de la CMFno aparece en el buscador de entidades
- US$ 10Depósitodonde el sitio dice que empieza
Esta página es de afiliado y cobra comisión si te registras acá, y la plataforma que promocionamos no está supervisada por la Comisión para el Mercado Financiero ni inscrita en su Registro de Corredores de Bolsa y Agentes de Valores.
Frente al APV, la diferencia no es solo de rentabilidad: es de qué ley te cubre. El detalle, en ¿está supervisada por la CMF? y ¿es confiable?.
Cómo decidir
Tres preguntas, antes de mover un peso
¿Para qué es esta plata?
Si el destino es la pensión, la conversación es el APV; si no, sacarla tiene impuesto.
¿Cuándo la vas a necesitar?
Plata del próximo mes no va en ninguno: eso es fondo de emergencia.
¿Quién responde si algo sale mal?
Por escrito: nombre de la empresa, país donde está inscrita y registro donde buscarla.
No es una recomendación
No decimos cuál camino ni cuál régimen: mostramos la regla.
No convierte UF ni UTM a pesos
Los topes quedan como los escribe la ley.
No compara rentabilidades
Un rendimiento sin fuente es un número inventado.
No dice que la plataforma sustituya al APV
No cumplen la misma función.
No es asesoría de inversión ni tributaria
Es una lectura de fuentes públicas.
No es el sitio oficial
Es un sitio de afiliado. El oficial es safirion.com.
Para cerrar
Dónde queda la decisión
El APV tiene ley escrita: dos regímenes, tope de 600 UF al año, bonificación del 15% con tope de 6 UTM y un impuesto único si la sacas fuera de la pensión. Invertir por tu cuenta, nada de eso: el respaldo es el de quien esté enfrente.
Si eliges la plataforma, entra sabiendo qué aceptas: demostración, mínimo y un retiro chico antes de crecer. Operar implica riesgo de perder el capital. Solo para mayores de edad.