La respuesta corta
¿Cuál es la diferencia de riesgo?
Un depósito a plazo en un banco chileno tiene garantía del Estado para personas naturales: hasta 200 UF por banco y 400 UF en todo el sistema, por año calendario. Un CFD en una plataforma extranjera no tiene garantía: si el precio va en tu contra o la empresa falla, la pérdida es tuya.
Son dos riesgos distintos. En el depósito, el riesgo es que el banco quiebre, y para eso existe la garantía. En el trading con CFD (contratos por diferencia) hay dos riesgos juntos: el del mercado, que es el más probable, y el de la empresa que guarda tu plata, sin ninguna red debajo.
Esta es una página de afiliado, no el sitio oficial de la corredora —el oficial es safirion.com—. Podemos recibir comisión si abres una cuenta desde aquí, y aun así te mostramos primero lo que no tiene.
La comparación
Los dos, lado a lado
Lo que pasa con tu plata en cada caso, con la fuente de cada fila.
| Qué miras | Depósito a plazo en banco chileno | CFD en plataforma extranjera |
|---|---|---|
| Qué compras | Un compromiso del banco de devolverte capital más interés en una fecha | Una apuesta sobre el movimiento de un precio, sin ser dueño del activo |
| Riesgo de mercado | No: el interés se pacta al abrir | Sí: puedes perder todo lo depositado |
| Si la entidad falla | Garantía estatal hasta 200 UF por banco y 400 UF en el sistema, por año | Ninguna garantía estatal ni fondo chileno |
| Quién supervisa | La CMF (Comisión para el Mercado Financiero) | En el caso de Safirion, nadie en Chile: no está supervisada por la CMF |
| Costos que conoces antes | La tasa pactada | Conversión de hasta 3%, retiro de 2% desde el 2º del mes, inactividad de US$ 10 al mes después de 90 días |
| Cuándo sale la plata | Al vencimiento pactado | La política de retiro habla de tres días hábiles; la portada dice menos de 24 horas |
La fila de los plazos de retiro merece una nota: el documento de la corredora y su portada no dicen lo mismo. Cuando dos textos de la misma empresa se contradicen, el que vale es el documento de condiciones, no el anuncio.
Y la fila del riesgo de mercado es la que más pesa: en un CFD el resultado depende del precio y del apalancamiento, y no hay manera de saber de antemano cuánto vas a tener al final.
Lo que protege al depósito
Cómo funciona la garantía estatal
Lo que dice la ley, artículo por artículo, sin adornos.
CMF Educa lo resume así: «si un banco no puede devolver el dinero que se ha depositado, entonces el Estado lo hará en su lugar». Los límites están en los artículos 144 a 153 de la Ley General de Bancos, y cubren solo a personas naturales en el caso de los depósitos a plazo.
Qué cubre (art. 144)
Depósitos y captaciones a plazo de propia emisión de los bancos, en cuentas de ahorro o documentos nominativos o a la orden.
Cuánto (art. 145)
Hasta 200 UF por banco por año calendario, y como máximo 400 UF sumando todo el sistema para una misma persona.
Quién queda fuera (art. 146)
El documento que tenga como titular o beneficiaria a una persona jurídica. Las empresas no están cubiertas en el depósito a plazo.
Cuándo se paga (arts. 148 y 150)
Cuando se declara la liquidación forzosa del banco. Paga el liquidador: capital, reajustes e intereses, dentro de los límites.
Los límites en pesos
Cuánto cubre la garantía, en UF y en pesos
- 200 UFPor bancopor año calendario
- 400 UFEn todo el sistemapor año calendario
- $8.250.588200 UF en pesosUF de $41.252,94 al 01/11/2026
- $16.501.176400 UF en pesosmisma UF
La cuenta vista y la cuenta corriente tienen otra regla: según CMF Educa, cobertura del 100% en caso de liquidación forzosa, para personas naturales y jurídicas, por el artículo 132 de la misma ley. La garantía no es un seguro que se contrata ni tiene costo para ti: viene con el depósito.
Lo que no protege al trading
Los dos riesgos que se suman en un CFD
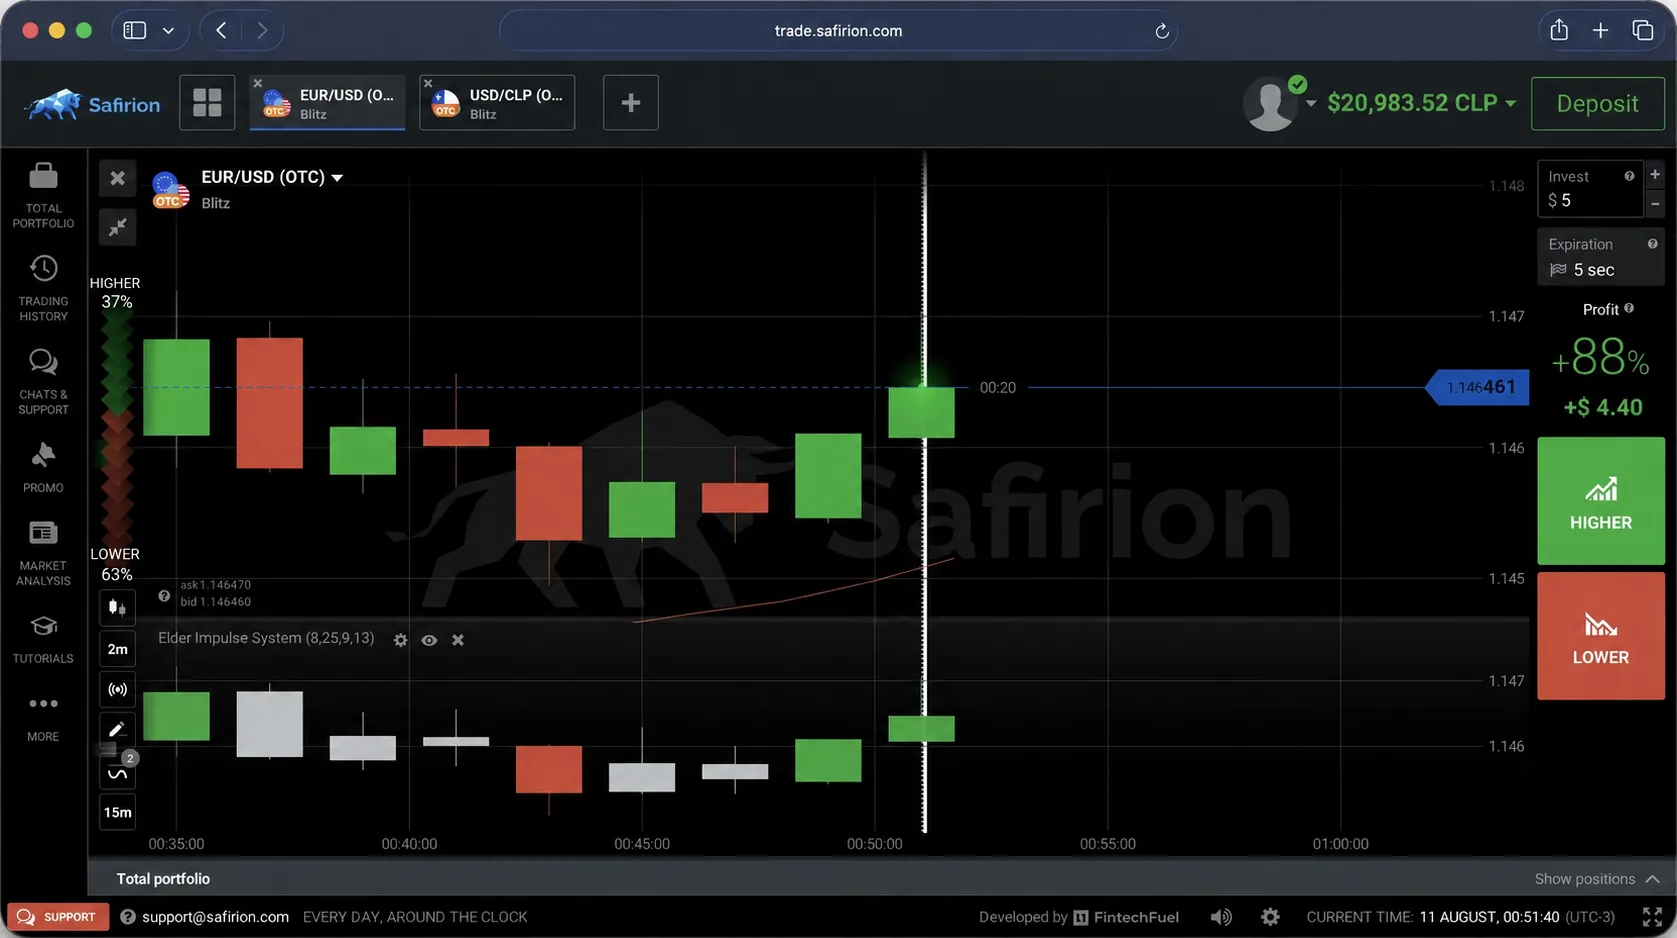
Los CFD son instrumentos complejos y de alto riesgo. El apalancamiento multiplica las ganancias y también las pérdidas, y puedes perder todo lo que deposites. Lo que dejes en Safirion no tiene garantía estatal ni la protección de un depósito bancario.
- Riesgo de mercado. El precio se mueve en tu contra y la posición se cierra con pérdida. Es el riesgo que más se materializa, y ninguna garantía lo cubre en ningún país.
- Riesgo de la contraparte. La empresa que guarda tu saldo puede demorar o negar un retiro. Con un banco chileno, el Estado responde hasta el límite; con una plataforma extranjera, no hay a quién acudir en Chile.
- Riesgo de costos. Conversión, comisión de retiro e inactividad bajan el saldo aunque no operes. Están en los documentos de la corredora, no en la portada.
- Riesgo de tipo de cambio. La cuenta está en dólares; si el peso se mueve, tu saldo en pesos cambia aunque no hayas hecho nada.
La empresa detrás de la plataforma es THUNDER FLASH LLC, registrada en Nevis con el número L 22853; los pagos pasan por THUNDER FLASH CY LTD, de Chipre. Ninguna está en los registros de la CMF, así que la protección del depósito bancario simplemente no aplica.
Una forma de repartir
Si quieres los dos, en qué orden
No es una recomendación: es la secuencia que reduce el daño si algo sale mal.
Lo que no puedes perder, al banco
Colchón para imprevistos y plata con fecha de uso: cuenta vista o depósito a plazo, dentro del límite de la garantía en cada banco.
Decide un monto tope para el riesgo
Una cifra que, si se pierde entera, no cambia tu mes. Escríbela antes de abrir cualquier cuenta y no la subas después de una buena racha.
Prueba antes de depositar
La cuenta de demostración de Safirion no tiene límite de tiempo según el sitio. Úsala hasta entender cómo se mueve una posición apalancada.
Si tu depósito a plazo supera las 200 UF en un mismo banco, la parte que excede no está garantizada. Repartirlo entre bancos es lo que hace mucha gente, sin pasar las 400 UF del sistema.
Lo que se oye por ahí
Tres confusiones que salen caras
«Si es una plataforma grande, está protegida»
El tamaño no da garantía. La garantía estatal es de la ley chilena y vale para bancos; una plataforma extranjera queda fuera aunque tenga millones de usuarios.
«El depósito a plazo no tiene ningún riesgo»
Tiene poco, pero tiene límites: lo que pase de 200 UF en un banco no está garantizado, y una empresa no tiene esa cobertura en el depósito a plazo.
«Con una cuenta demo ya sé cómo me va a ir»
La demostración enseña la mecánica, no la presión de ver plata real moverse. Muchos operan distinto cuando el saldo es suyo.
La pregunta útil no es cuál rinde más, sino qué parte de tu plata puede vivir sin red. Lo que necesitas para vivir, al banco; lo que aceptas perder, recién entonces, a otra parte.
Antes de mover la plata
Cómo comprobar dónde está tu plata
Busca la entidad en la CMF
El buscador de entidades supervisadas de la CMF dice si un banco o una corredora está en sus registros. Si no aparece, la garantía de los depósitos no le aplica.
Revisa las alertas ciudadanas
La CMF publica alertas sobre entidades que ofrecen servicios financieros sin autorización. Leerlas antes de depositar cuesta un minuto.
Lee los documentos, no la portada
Costos, plazos de retiro y condiciones están en los PDF de la corredora. Si algo de la portada no aparece en el documento, no cuentes con eso.
No es comparación de rentabilidad
No mostramos tasas ni ganancias posibles: ninguna está asegurada en el trading.
No es asesoría
Mostramos la ley y los documentos públicos. Lo que hagas con tu plata es decisión tuya.