La respuesta corta
¿Dónde conviene poner la gratificación?
Primero en lo que te cuesta plata: deudas caras y un colchón para imprevistos. Lo que sobra puede ir a un depósito a plazo, que en Chile tiene garantía estatal hasta 200 UF por banco al año, o al APV. El trading con CFD va al final, solo con lo que aceptas perder entero.
Esta guía no calcula tu gratificación ni te dice en qué invertir. Te muestra lo que dice la ley sobre el monto, cuánto puede llegar a ser con el ingreso mínimo de hoy y qué protección tiene cada lugar donde podrías dejarla.
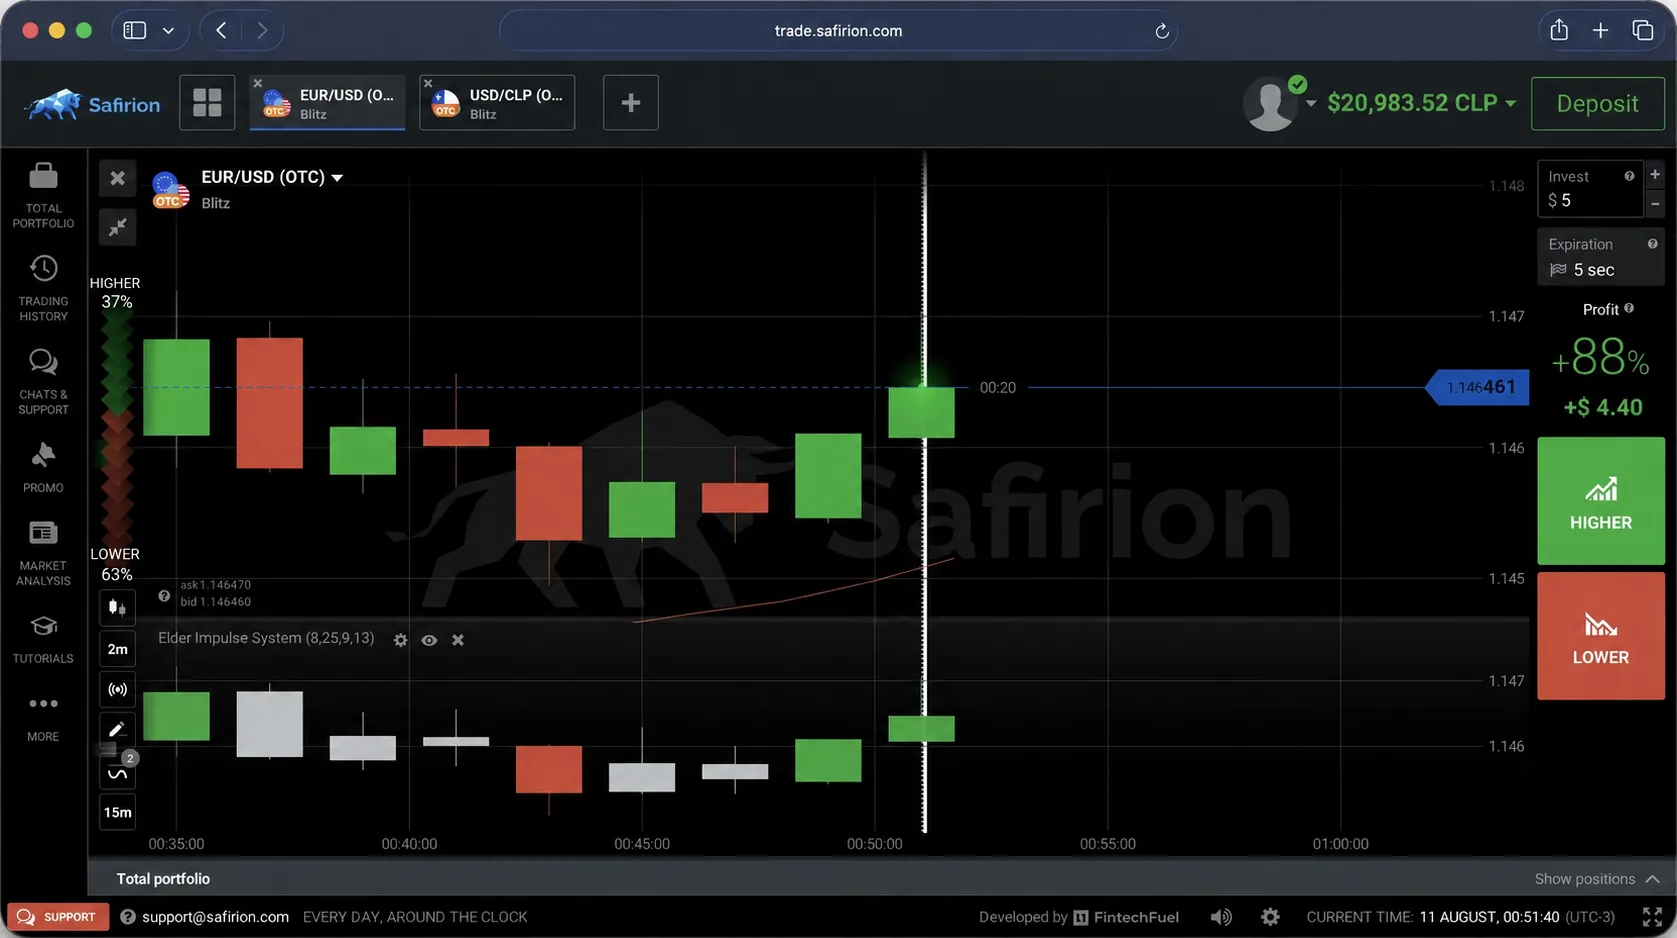
Esta es una página de afiliado, no el sitio oficial de la corredora —el oficial es safirion.com—. Podemos recibir comisión si abres una cuenta desde aquí, y por eso mismo la plataforma aparece en el último lugar de la fila, no en el primero.
La fuente
Lo que dice el Código del Trabajo
Dos sistemas: repartir utilidades (art. 47) o pagar un porcentaje del sueldo con tope (art. 50).
La gratificación es la parte de las utilidades de la empresa que llega a sus trabajadores. El artículo 46 fija el piso: lo que se pacte no puede ser menor a lo que resulte de las reglas que siguen.
El artículo 47 obliga a la empresa que tiene utilidades líquidas a repartir entre sus trabajadores una proporción «no inferior al treinta por ciento» de ellas. El artículo 50 abre la otra puerta: el empleador puede pagar el veinticinco por ciento de lo que te pagó en el año como remuneración mensual y queda libre de la regla del artículo 47, sea cual sea la utilidad.
«En este caso, la gratificación de cada trabajador no excederá de cuatro y tres cuartos (4,75) ingresos mínimos mensuales.» Esa frase del artículo 50 es la que pone el techo que ves en tu liquidación de sueldo cuando tu empleador eligió pagar el veinticinco por ciento.
Se paga como anticipo
El artículo 48 obliga a pagar la gratificación con carácter de anticipo, sobre la base del balance presentado al SII (Servicio de Impuestos Internos). Por eso muchas liquidaciones la muestran cada mes.
El SII certifica la utilidad
El artículo 49 le da al SII treinta días hábiles para certificar la utilidad cuando la piden el trabajador o el sindicato.
Lo ya pagado se descuenta
El artículo 51 permite descontar de la gratificación otras remuneraciones que se imputen a las utilidades de la empresa.
Menos de un año, en proporción
El artículo 52 da derecho a la gratificación en proporción a los meses trabajados a quien no completó el año.
El número
Cuánto puede ser, como máximo
Con el sistema del artículo 50, el tope sale del ingreso mínimo mensual vigente.
- 4,75Ingresos mínimos de topepor año, art. 50
- $553.553Ingreso mínimo mensualde 18 a 65 años, desde el 01/05/2026
- $2.629.376Tope anual4,75 × $553.553, sin decimales
- 25%Porcentaje del art. 50de lo devengado en remuneraciones
La cuenta exacta da $2.629.376,75 al año, unos $219.115 al mes si te la pagan como anticipo mensual. Si el veinticinco por ciento de tus remuneraciones del año es menor que ese tope, recibes el veinticinco por ciento; si es mayor, recibes el tope.
El ingreso mínimo cambia por ley, y con él cambia el tope. Antes de hacer planes con la cifra, revisa tu liquidación de sueldo: ahí aparece el sistema que usa tu empleador y cuánto te pagó realmente. Si tu empresa reparte por el artículo 47, el monto depende de la utilidad del año y no hay un tope fijo que sirva de referencia.
Antes de invertir
El orden: primero lo que te cuesta plata
Tres pasos, en esta secuencia. Saltarse uno sale caro.
Paga la deuda cara
Tarjeta de crédito, línea de crédito o un avance en cuotas cobran interés todos los meses. Ningún lugar donde dejes la plata te va a rendir de forma segura más de lo que te cobra esa deuda.
Arma un colchón
Separa una suma para imprevistos en un lugar donde puedas sacarla cuando quieras: una cuenta vista o una cuenta de ahorro. Que sea aburrida es justamente la idea.
Decide qué invertir
Solo con lo que sobra después de los dos pasos anteriores. Y dentro de eso, separa aparte la parte que aceptarías perder entera si algo sale mal.
La gratificación tiene una ventaja: es plata que muchos no cuentan como sueldo. Si la tratas como plata extra, es fácil gastarla sin pensar; si la tratas como la parte del año que podía trabajar para ti, cambia la decisión.
Si te la pagan mensual como anticipo, el orden es el mismo, solo que en partes chicas: un monto fijo cada mes hacia la deuda o el colchón suele funcionar mejor que esperar a juntar todo.
Dónde dejarla
Cada lugar y la protección que tiene
La diferencia que más importa: quién responde si la entidad no te puede devolver la plata.
| Lugar | Para qué sirve | Quién responde si falla |
|---|---|---|
| Cuenta vista o cuenta corriente | El colchón: entra y sale cuando quieras | Cobertura del 100% si el banco cae en liquidación forzosa (art. 132 de la Ley General de Bancos) |
| Depósito a plazo en un banco | Plata que no vas a tocar por un tiempo fijo | Garantía estatal para personas naturales: hasta 200 UF por banco y 400 UF en todo el sistema, por año calendario |
| APV (Ahorro Previsional Voluntario) | Plata pensada para la jubilación, con beneficio tributario | Depende de la institución donde lo abras; no es la garantía de los depósitos |
| Trading con CFD en una plataforma extranjera | Especular con precios, a corto plazo | Nadie: no hay garantía estatal ni fondo chileno que responda |
- 200 UFGarantía por bancopor persona natural, por año calendario
- 400 UFGarantía en todo el sistemasumando todos los bancos
- $41.252,94Valor de la UFal 01/11/2026, según el SII
- $8.250.588200 UF en pesoscon la UF del 01/11/2026
Una gratificación completa, aun en el tope, cabe varias veces dentro de las 200 UF que garantiza el Estado en un solo banco. Para un depósito a plazo, el límite de la garantía no suele ser el problema.
Ojo con dos detalles de la ley: la garantía es solo para personas naturales (un depósito a nombre de una empresa queda fuera) y se paga cuando la CMF (Comisión para el Mercado Financiero) declara la liquidación forzosa del banco, con capital, reajustes e intereses.
El último lugar de la fila
Si una parte va al trading
Con monto separado, sin garantía y sabiendo quién está del otro lado.
Los CFD (contratos por diferencia) son instrumentos de alto riesgo y puedes perder todo lo que deposites. Safirion no está supervisada por la CMF, y lo que dejes allí no tiene garantía estatal ni la protección de un depósito bancario. Opera solo con la parte de la gratificación que aceptas perder.
- US$ 10Depósito mínimosegún el sitio de la corredora
- hasta 3%Conversión de monedasi depositas en una moneda distinta de la cuenta
- 2%Retiro desde el 2º del mesel primero del mes no paga
- US$ 10 al mesInactividaddespués de 90 días sin operar
Si decides probar, empieza por la cuenta de demostración, que según el sitio no tiene límite de tiempo, y recién después define un monto tope que no vas a superar aunque las primeras operaciones salgan bien.
Quien está detrás es THUNDER FLASH LLC, registrada en Nevis con el número L 22853, y los pagos pasan por THUNDER FLASH CY LTD, de Chipre. Ninguna de las dos aparece en los registros de la CMF, así que un reclamo no tiene un organismo chileno que lo tramite.
Para que quede claro
Lo que esta guía no hace
No calcula tu gratificación
El monto real depende del sistema que usa tu empleador y de tus remuneraciones del año. La cifra correcta está en tu liquidación de sueldo.
No es asesoría financiera
Mostramos la ley y la protección de cada lugar. Qué te conviene depende de tus deudas, tus plazos y tu tolerancia al riesgo.
No promete rentabilidad
Ningún lugar de esta página tiene ganancia asegurada, y el trading puede terminar en pérdida total.
Si tienes dudas sobre cómo se calculó tu gratificación, la Dirección del Trabajo es el organismo que atiende esas consultas. Si la duda es si una entidad financiera está autorizada para operar en Chile, el buscador de la CMF responde en un minuto.